
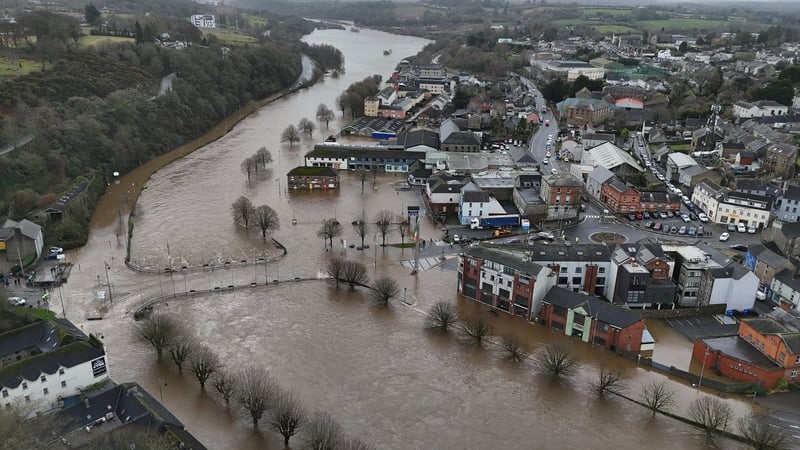
اقتراح فرض رسم جديد لصندوق تأمين مستدام ضد الفيضانات
Dublin – اقترحت جمعية Insurance Ireland فرض رسم سنوي جديد بقيمة €24 على كل منزل مؤمن يودع في "صندوق تأمين مستدام ضد الفيضانات" كجزء من حزمة تدابير تهدف إلى سد ما وصفته الجمعية بـ"فجوة الحماية التأمينية ضد الفيضانات" في Ireland. جاء الاقتراح في تقرير نشرته الجهة الممثلة لشركات التأمين، ويهدف إلى تمكين أصحاب المنازل من الاستمرار في الحصول على تغطية تأمينية مستدامة للفيضانات في ظل ارتفاع مخاطر الفيضانات نتيجة تغير المناخ.
ويشير التقرير إلى أن صندوقاً من هذا النوع ينبغي تصميمه بحيث يضمن إمكانية حصول الأسر في المناطق عالية المخاطر على تأمين ضد الفيضانات عندما تصبح التغطية متاحة بصعوبة أو غير ممكنة في السوق العادية. كما تقترح Insurance Ireland أن تدرس الحكومة إعادة توازن الرسوم التأمينية القائمة إلى جانب الرسم المقترح، بما قد يسمح بتطبيق المقترحات "دون تكلفة صافية إضافية كبيرة على الأسرة المتوسطة".
وتستند المقترحات إلى أبحاث أجراها Central Bank تبين أن حوالي 5% من الأسر تواجه صعوبة في الحصول على تغطية ضد الفيضانات. وأوضح تقرير Insurance Ireland أن قلة التغطية لا تؤدي فقط إلى مخاطر مالية مباشرة في حال وقوع فيضان، بل تؤثر أيضاً على قدرة أصحاب المنازل على الحصول على قروض عقارية أو بيع ممتلكاتهم.
ومن بين المقترحات الأخرى إنشاء برنامج يجعل المنازل أكثر مرونة أمام الفيضانات بدعم من منح وشهادة أداء فيضاني جديدة تشبه نظام BER. وقد تشمل التدابير أبواباً وحواجز مضادة للفيضانات، فتحات هواء تغلق تلقائياً (self-closing airbricks)، صمامات عدم الرجوع (non-return valves)، مآخذ كهربائية مرتفعة وأرضيات مقاومة للماء. كما دعت المجموعة إلى تطوير وحدات إسكانية أكثر "مسؤولية ومرونة" مع متطلبات أقوى لمنع خلق مخاطر فيضانية يمكن تجنبها عن طريق البناء في مناطق عالية الخطورة.
ولتحسين إدارة المخاطر اقتُرح إنشاء وكالة متخصصة للفيضانات تشرف على الإطار العام بما في ذلك إدارة الصندوق، تصنيف مخاطر الفيضانات، عمليات التصديق، والتنسيق بين أصحاب المصلحة. وتبيّن نمذجة Insurance Ireland لما يقرب من 1.9 مليون عقار سكني أن نحو 8% فقط من هذه العقارات تمثل ما يقرب من نصف الخسائر المتوقعة المرتبطة بالفيضانات. وتشير التحليلات إلى أن حدث فيضان شديد، من نوع يُتوقع حدوثه مرة واحدة في كل 200 سنة في المتوسط، قد يتسبب بأضرار تقارب €791m وهو مبلغ "يتجاوز قدرة السوق الحالية على الاستيعاب".
وأظهرت التقديرات السنوية أن الكلفة المتوقعة للفيضانات على العقارات السكنية تبلغ €56.2m سنوياً (منها €8.4m للسواحل و€47.8m للمناطق الداخلية). وعلّقت مديرة التنفيذي لـInsurance Ireland Moyagh Murdock بالقول إن الفيضانات "لم تعد قضية تتعلق بالتأمين فحسب، بل هي تحدٍّ سكني ومرونة مناخية واستقرار مالي يتطلب استجابة وطنية منسقة". وأضافت أن عدم قدرة صاحب المنزل على الحصول على تأمين قد تكون له "عواقب عميقة" تشمل خسائر مالية وصعوبات في الحصول على رهن عقاري أو بيع المنزل.
ورحب وزير الدولة المسؤول عن التأمين Robert Troy بالمقترحات وذكر أن "تزايد مخاطر الفيضانات مع تغير المناخ يجعل توافر وتأمين تكلفة التأمين ضد الفيضانات على قائمة أولويات Cabinet Sub-Group on Insurance Reform". وأوضح أن Flood Insurance Protection Gap Working Group ستدرس بعناية توصيات Taskforce أثناء بحثها خيارات السياسة لإيجاد الحل الأنسب لمعالجة فجوة الحماية التأمينية ضد الفيضانات في Ireland.
من جهتها قالت Alliance for Insurance Reform إن أي حل للفجوة التأمينية "يجب أن يكون شفافاً بشأن من يدفع، ومن المستفيد، وما الذي يحصل عليه أصحاب الوثائق بالمقابل". وأضافت أنها تدعم الجهود لكنهاء "تتطلب دراسة متأنية، خصوصاً حول كيفية تمويل أي نظام جديد والاقتراح بإعادة توازن الرسوم التأمينية القائمة"، مؤكدة أهمية مشاركة ممثلين عن أصحاب الوثائق والأعمال وSME في مناقشات اللجنة الحكومية.
وتندرج هذه المقترحات ضمن نقاش أوسع حول كيفية حماية المنازل والاقتصاد الوطني من مخاطر الطقس القصوى المرتبطة بتغير المناخ، وتفتح مسارات عمل تتضمن استثمارات في تدابير دفاعية كبرى والتنسيق الأفضل وتبادل معلومات مخاطر الفيضانات بين الجهات المعنية.
المصدر
RTE Weather ↗New levy for sustainable flood insurance fund proposed
تُرجم هذا المقال تلقائياً بواسطة الذكاء الاصطناعي.
تابع أخبارنا على تيليجرام
أخبار مهمة للعرب في إيرلندا أولاً بأول
استخدم البوت لاختيار الأخبار حسب القسم أو التاريخ


