
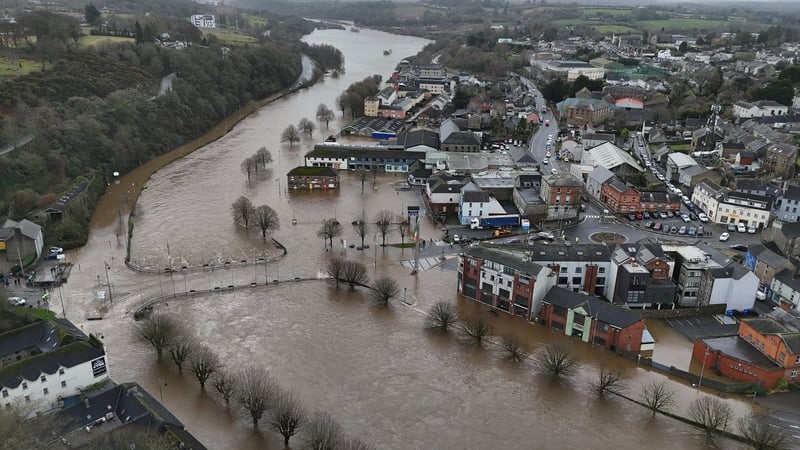
اقتراح رسم جديد بقيمة €24 لصندوق تأمين فيضانات مستدام
قدمت مجموعة Insurance Ireland مقترحاً لإنشاء "صندوق تأمين فيضانات مستدام" ممول من رسم جديد قدره €24 على كل منزل مؤمن، في محاولة لمعالجة ما وصفته بـ"فجوة الحماية لتأمين الفيضانات في Ireland". جاء الاقتراح ضمن تقرير يضم عدة تدابير تهدف إلى تمكين أصحاب المنازل من الاستمرار في الحصول على تغطية فيضانية مستدامة في ظل ارتفاع مخاطر الفيضانات الناجمة عن تغير المناخ. وتوضح المجموعة أن الصندوق يجب أن يصمم بحيث يضمن إمكانية حصول الأسر في المناطق عالية المخاطر على تغطية، حيث قد تكون التغطية غير متاحة بخلاف ذلك.
وأشار تقرير Insurance Ireland إلى أن الحكومة قد تنظر في إعادة موازنة الرسوم التأمينية الحالية إلى جانب الرسم المقترح، بحيث يمكن إدخال الاقتراحات "دون تكلفة صافية إضافية تقريباً على الأسرة المتوسطة". وتدعم هذه المقترحات بيانات أجرتها Central Bank تفيد بأن نحو 5% من الأسر تواجه صعوبة في الحصول على تغطية لفيضانات. وأضافت المجموعة أن ما يزيد على صعوبة الحصول على تأمين مناسب هو تأثير ذلك على قدرة مالكي المنازل على الحصول على رهن عقاري أو حتى بيع ممتلكاتهم.
وتشمل المقترحات أيضاً إطلاق برنامج لرفع قدرة المنازل على مقاومة الفيضانات، مدعوم بمنح وشهادة جديدة لأداء الفيضانات تشبه نظام BER. ويمكن أن تتضمن التدابير أبواباً وحواجز مقاومة للمياه، فتحات تهوية ذات إغلاق ذاتي (self-closing airbricks)، صمامات عدم ارتداد، مآخذ كهربائية مرفوعة، وأرضيات مقاومة للفيضانات، إلى جانب متطلبات أقوى لتخطيط وتطوير المساكن بحيث لا تتولد مخاطر فيضانية جديدة عبر البناء غير الملائم في مناطق عالية الخطورة.
واقترحت Insurance Ireland أيضاً مزيداً من الاستثمار في عوامل الحماية الكبرى من الفيضانات وتحسين التنسيق وتبادل معلومات مخاطر الفيضانات. في إطار التطبيق، تقترح المجموعة إنشاء وكالة مخصصة للفيضانات للإشراف على الإطار العام، بما في ذلك إدارة الصندوق، وتقييم مخاطر الفيضانات وتسجيلها، ومنح الشهادات، والتنسيق بين الأطراف المعنية.
استندت تقديرات المجموعة إلى نمذجة لحوالى 1.9 مليون عقار سكني، وأظهرت أن نحو 8% من هذه العقارات تمثل تقريباً نصف الخسائر المتوقعة المرتبطة بالفيضانات. كما خلصت إلى أن حدث فيضاني شديد — من النوع المتوقع حدوثه مرة كل 200 عام في المتوسط — قد يسبب أضراراً تكلف نحو €791m، وهو ما وصفته المجموعة بأنه "يتجاوز ما يمكن للسوق الحالية تحمله". وذكرت الدراسة أن التكلفة السنوية المتوقعة للفيضانات على العقارات السكنية تبلغ €56.2m (€8.4m لسواحل و€47.8m للداخل).
علقت مديرة Insurance Ireland التنفيذية Moyagh Murdock بأن الفيضانات "لم تعد مسألة تأمين فقط، بل تحدٍ يتعلق بالإسكان والمرونة المناخية والاستقرار المالي ويتطلب استجابة وطنية منسقة". وأضافت أن عدم تمكن صاحب المنزل من الحصول على تأمين فيضاني قد يؤدي إلى "عواقب وخيمة" تشمل تحمل خسائر مالية كبيرة وصعوبات في الحصول على رهن عقاري أو بيع المنزل. وأكدت أن هدف القطاع هو "توفير مسار مستدام للحصول على تغطية الفيضانات لأصحاب المنازل الحاليين مع تقليل المخاطر الأساسية التي ستواجهها Ireland في السنوات المقبلة".
رحب وزير الدولة المسؤول عن التأمين Robert Troy بالمقترحات، مشيراً إلى أن "ضمان توافر وتكلفة معقولة لتأمين الفيضانات يمثل أولوية رئيسية" ضمن Cabinet Sub-Group on Insurance Reform. وأضاف أن Flood Insurance Protection Gap Working Group الذي تأسس حديثاً سيُولي توصيات Taskforce الاهتمام اللازم أثناء دراسته لمجموعة من الخيارات السياسية لإيجاد الحل الأنسب لمعالجة فجوة الحماية التأمينية للفيضانات.
الخطوات التالية تتضمن مناقشات بين الحكومة والجهات الرقابية وشركات التأمين والمقرضين والجهات المعنية الأخرى لتحويل التوصيات إلى إطار وطني عملي يوازن بين حماية أصحاب المنازل وتعزيز مرونة Ireland أمام التغير المناخي.
المصدر
RTE Ireland ↗New levy for sustainable flood insurance fund proposed
تُرجم هذا المقال تلقائياً بواسطة الذكاء الاصطناعي.
تابع أخبارنا على تيليجرام
أخبار مهمة للعرب في إيرلندا أولاً بأول
استخدم البوت لاختيار الأخبار حسب القسم أو التاريخ


